Когда должник уходит в банкротство, деньги получают не те, у кого долг больше, а те, кто вовремя и правильно заявил требование. Кредитор, который пропустил срок или принёс в суд неполный пакет документов, часто остаётся за реестром и почти ничего не получает. В статье разбираем, как следить за процедурой, в какие сроки включаться в реестр, какие документы готовить и как защититься от «дружественных» кредиторов должника.
Как узнать о банкротстве вовремя
Все сообщения о процедурах публикуются в Едином федеральном реестре сведений о банкротстве. Там же кредиторы заранее раскрывают намерение подать заявление на должника, поэтому о грядущей процедуре можно узнать за несколько недель до суда. Если у компании есть крупные дебиторы, юристу стоит регулярно проверять их по ЕФРСБ и картотеке арбитражных дел, а не ждать письма от управляющего. Что настроить в первую очередь:
- мониторинг крупных контрагентов в ЕФРСБ и картотеке арбитражных дел;
- уведомления о публикациях о намерении обратиться в суд;
- контроль исполнительных производств против должника;
- список договоров, по которым есть просрочка больше месяца.
Сроки: где теряют деньги
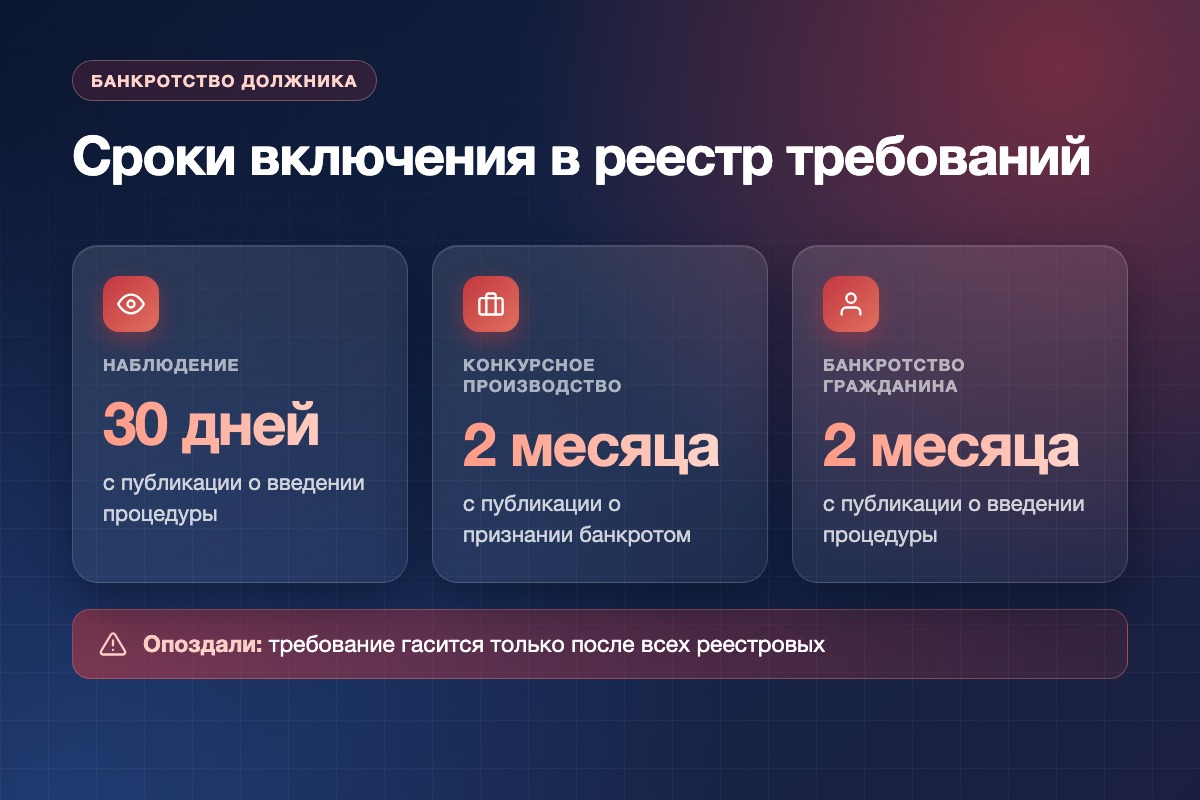
Срок для включения в реестр зависит от процедуры. В наблюдении требование нужно заявить в течение 30 дней с даты публикации сообщения о введении процедуры: тогда кредитор участвует в первом собрании и голосует по главным вопросам, включая выбор следующей процедуры. В конкурсном производстве реестр закрывается через два месяца после публикации о признании должника банкротом. Требования, заявленные позже, удовлетворяются только после всех реестровых, а на практике денег до них обычно не доходит.
В банкротстве гражданина срок тоже составляет два месяца с даты публикации о введении процедуры. Ошибки чаще всего возникают на стыке: кредитор ждёт решения по своему иску в общем суде, а реестр тем временем закрывается. Заявить требование можно и до окончания спора, суд по банкротству рассмотрит его сам. Поэтому ждать исхода параллельного процесса нет смысла: безопаснее подать требование сразу и при необходимости уточнить его позже.
Какие документы нужны
Суд проверяет требование, даже если его никто не оспаривает. Решения суда достаточно не всегда: если должник проиграл спор без реальных возражений, другие кредиторы и управляющий могут обжаловать такое решение и поставить под сомнение сам долг. Поэтому к заявлению стоит прикладывать первичные документы, а не только судебный акт. Что обычно входит в пакет:
- договор и все дополнительные соглашения;
- документы об исполнении: накладные, акты, платёжные поручения;
- расчёт долга с процентами и неустойкой на дату введения процедуры;
- документы о залоге, если требование обеспечено имуществом должника.
Залоговому кредитору нужно отдельно заявить, что его требование обеспечено залогом, и указать предмет. Без этого он включится в реестр как обычный кредитор и потеряет приоритет при распределении денег от продажи заложенного имущества. Проверьте также, сохранился ли предмет залога и не продал ли его должник незадолго до процедуры: такую сделку можно оспорить, но время будет упущено.
Как защититься от «дружественных» кредиторов
Должник нередко заранее готовит лояльных кредиторов: связанные компании, бывших директоров, фирмы с непрозрачной историей. Их требования раздувают реестр и дают им контроль над собраниями. Верховный суд требует от аффилированных кредиторов доказывать реальность долга по повышенному стандарту, а требования участников и связанных лиц в ряде случаев понижаются в очерёдности. Чтобы этим воспользоваться, независимому кредитору нужно действовать самому:
- изучить состав реестра и связи кредиторов с должником по ЕГРЮЛ;
- заявить возражения и попросить суд истребовать первичные документы;
- обжаловать судебные решения, на которых основаны сомнительные требования.
Включение в реестр выглядит формальностью, но именно здесь кредиторы чаще всего теряют деньги. Обучение банкротству для юристов кредиторов стоит начинать с процедурных вопросов: сроков, публикаций, состава реестра и споров о требованиях. Если исполнительное производство не приносит денег, кредитор может сам запустить процедуру банкротства должника, но этот путь стоит заранее сравнить с другими способами взыскания по срокам и затратам.
Хороший курс по банкротству для юристов, работающих на стороне кредиторов, даёт готовый порядок действий: от мониторинга контрагента до голосования на собрании. Такой порядок стоит закрепить во внутренней инструкции компании, чтобы сроки не зависели от того, кто из юристов в отпуске, а новые сотрудники могли сразу работать по единым правилам и не учились на собственных ошибках.